Dégât des eaux : comment déclarer son sinistre à l’assurance
Délai, constat amiable, franchise : la méthode pour déclarer un dégât des eaux et éviter un refus d'indemnisation.
Par Antoine Durand
16 novembre 2026 · 4 min de lecture
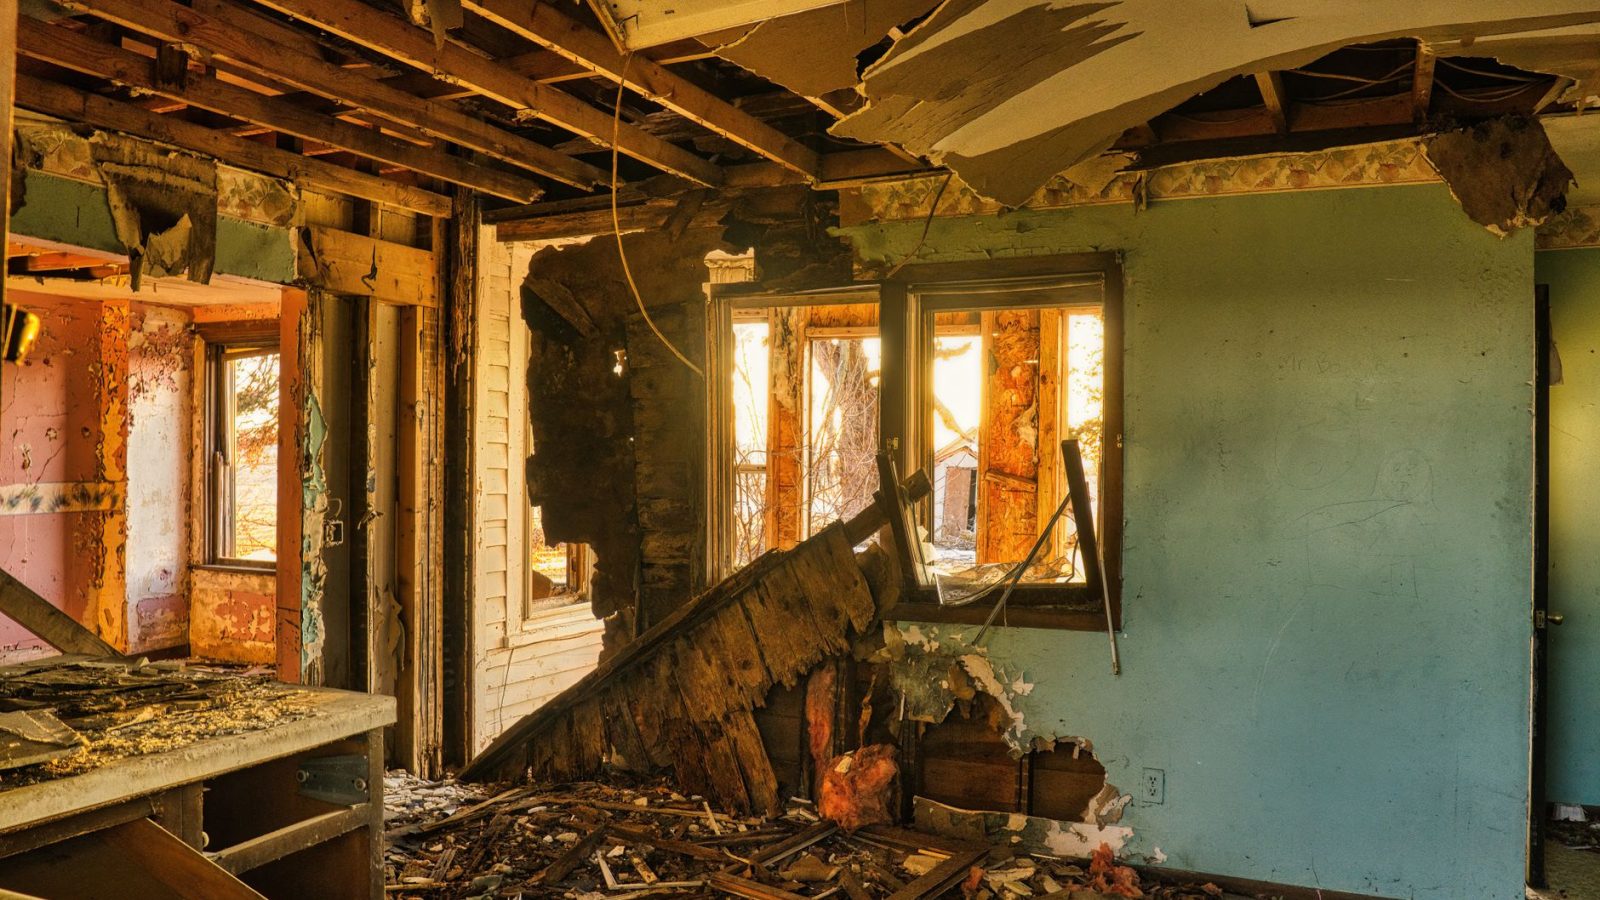
Un robinet oublié, une fuite de canalisation ou une infiltration de toiture : dès qu’un dégât des eaux survient, le réflexe à avoir est le même, prévenir son assureur sans attendre. Une déclaration tardive peut suffire à faire perdre tout ou partie de l’indemnisation.
Sommaire
Le délai à respecter est court
Selon l’article L.113-2 du Code des assurances, l’assuré dispose d’un délai minimum de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à son assureur. Ce délai s’applique à l’ensemble des contrats d’assurance habitation, qu’il s’agisse d’un locataire ou d’un propriétaire occupant. Passé ce délai, l’assureur est en droit de refuser une partie, voire la totalité, de l’indemnisation, sauf cas de force majeure.
Dans les faits, il vaut mieux déclarer le sinistre par téléphone ou via l’espace client en ligne dès la découverte des dégâts, avant même d’avoir réuni toutes les pièces justificatives. Photos des dommages, factures des biens endommagés et coordonnées du voisin éventuellement concerné peuvent être transmises dans un second temps.
Le constat amiable, sans être obligatoire, accélère tout
Lorsque le dégât des eaux implique un voisin ou une partie commune, le constat amiable dégât des eaux (CADDE) est le document de référence. Il n’est pas imposé par la loi, mais son usage est quasi systématique car il accélère considérablement le traitement du dossier par les deux assurances concernées. Une fois rempli et signé par les parties, il doit être transmis à l’assureur dans un délai de 5 jours ouvrés après la découverte du sinistre.
Le document décrit l’origine présumée de la fuite, la nature des dégâts constatés chez chacun et, si possible, des photos à l’appui. En cas de désaccord entre voisins sur l’origine de la fuite, l’assureur peut faire intervenir un expert ou un plombier pour une recherche de fuite, prise en charge sans franchise lorsque le sinistre relève de la convention IRSI.
Ce que change la convention IRSI selon le montant des dégâts
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble), en vigueur depuis juin 2018, organise le partage des responsabilités entre assureurs pour les sinistres dégât des eaux survenant en immeuble. Elle distingue deux tranches de dommages :
- Jusqu’à 1 600 € HT : chaque assureur indemnise son propre assuré, sans recherche de responsabilité entre voisins.
- Entre 1 600 € et 5 000 € HT : un seul assureur, généralement celui de l’occupant à l’origine de la fuite, est désigné « gestionnaire » et pilote l’ensemble de l’indemnisation.
La convention fixe une franchise de référence de 127 euros, même si de nombreux contrats prévoient une franchise contractuelle plus élevée, souvent comprise entre 150 et 300 euros. Au-delà de 5 000 € HT, le sinistre sort du cadre de l’IRSI et chaque compagnie instruit le dossier selon les règles classiques de recherche de responsabilité.
Protéger les sols et le mobilier pendant l’attente de l’expert
En attendant le passage de l’expert, limiter l’aggravation des dégâts fait partie des obligations de l’assuré. Un tapis ou un parquet détrempé doit être séché rapidement pour éviter moisissures et déformations durables. Sur un sol abîmé par une infiltration, les bons gestes d’entretien d’un parquet permettent souvent d’éviter un remplacement complet, à condition d’agir vite après le sinistre.
Quand le dégât touche un tapis plutôt qu’un revêtement dur, un nettoyage adapté selon la matière évite d’aggraver les taches ou de fixer l’humidité dans les fibres : les conseils pour nettoyer un tapis en laine donnent la marche à suivre avant que l’expert ne passe constater l’étendue des dommages.
Garder les preuves, c’est ce qui accélère le remboursement
Photos datées, vidéo du sinistre au moment de la découverte, factures d’achat des biens endommagés : ce sont ces éléments qui permettent à l’assureur de chiffrer rapidement l’indemnisation. Un dossier incomplet rallonge mécaniquement les délais de traitement, parfois de plusieurs semaines. En cas de désaccord sur le montant proposé, il reste possible de solliciter une contre-expertise, à ses frais sauf disposition contraire du contrat, ou de se tourner vers un professionnel du droit des assurances pour vérifier les clauses applicables.
Écrit par
Antoine DurandAntoine suit les revêtements de sol et la rénovation. Il vérifie chaque information auprès d’études de marché et de retours de chantier avant de la publier.
Tous ses articles →